AOVION · Деньги объекта
Понимайте сумму. И документ, из которого она взялась.
Договор, принятые работы, выставленные документы и платежи отвечают на разные вопросы. Финансы объекта нужны, чтобы видеть эти различия и разбирать отклонения по основаниям.
Знакомая ситуация
Деньги на счёте ещё не прибыль объекта. Подписанный договор ещё не выручка, а оплаченный материал ещё не выполненная работа. Одна общая сумма скрывает эти различия.
Экран системы
Финансы строительного объекта
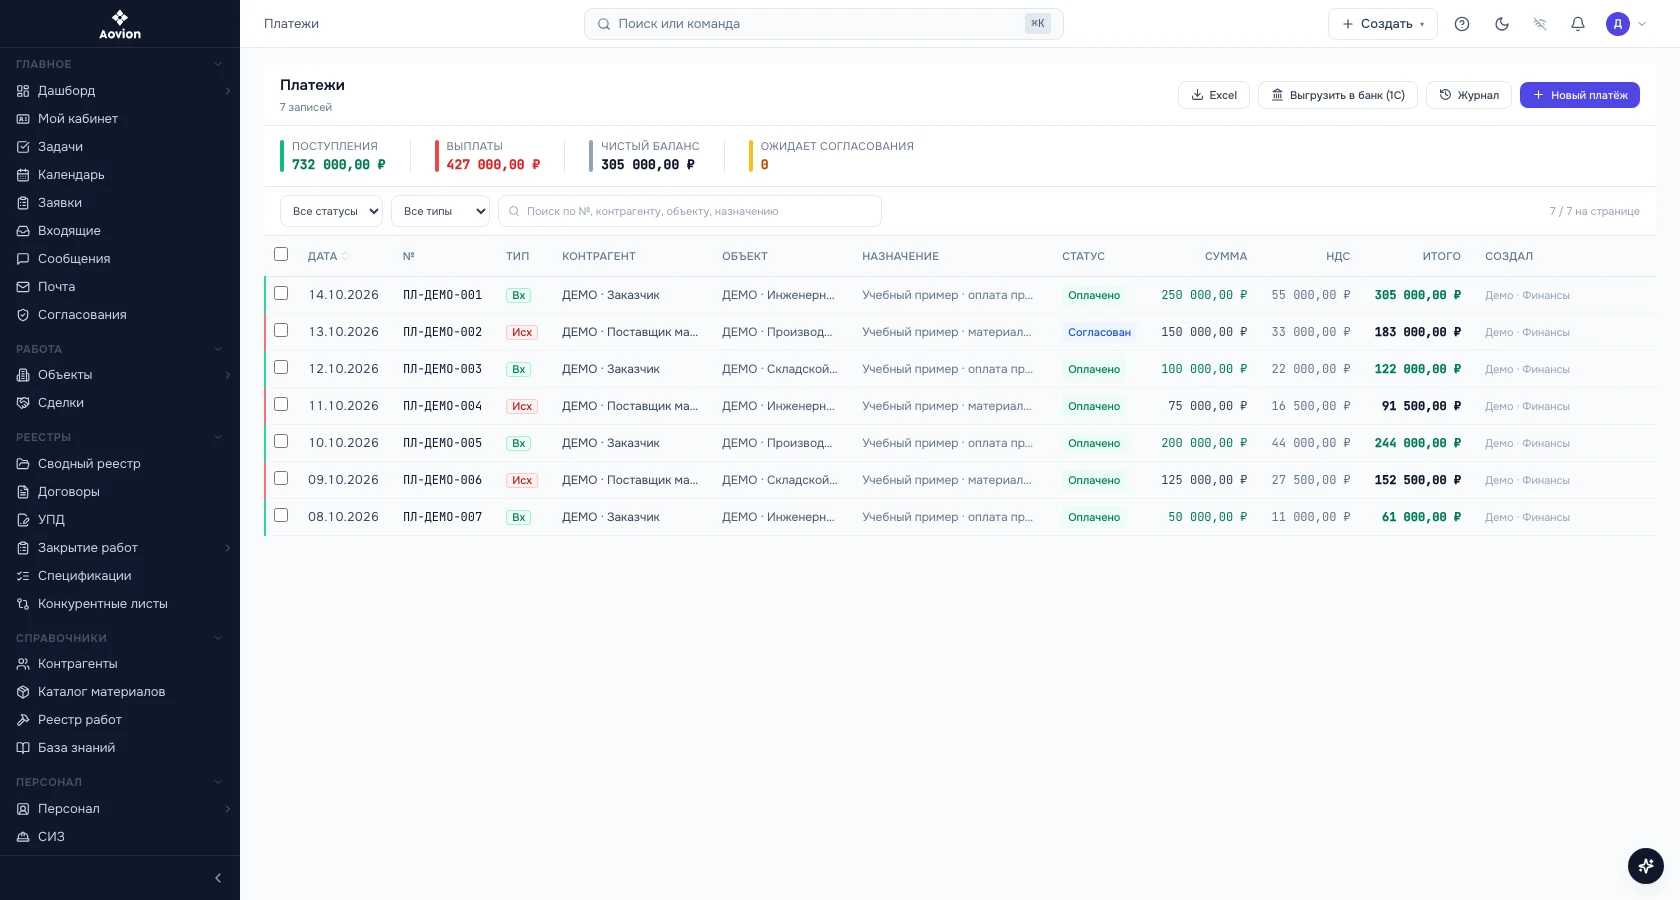
Рабочий порядок
Один шаг связан со следующим
Каждое действие оставляет понятный результат для следующего участника.
Что получается в итогеЗафиксируйте исходные условия
Проверьте бюджет и договоры объекта. Определите, что сравниваете: план, обязательства, выполненное или денежное движение.
На выходеСогласованные основания и период сравнения.
Разберите обязательства
Перейдите к договорам и счетам. Уточните, что уже предъявлено, что ожидает оплаты и где требуется решение.
На выходеДокументы, объясняющие суммы обязательств.
Сопоставьте закрытие и деньги
Проверьте принятые работы, зачёт аванса, удержания и оплаты. Разберите остаток по конкретному договору.
На выходеОбъяснение задолженности без смешения с авансами.
Подготовьте решение
Посмотрите предстоящие поступления и платежи в финансовом контуре. Прогноз используйте вместе с его исходными данными, а не как уже состоявшийся факт.
На выходеПеречень платежей и поступлений для обсуждения.
Результат в работе
У каждого ответа есть основание.
- У показателя понятны период и состав включённых документов.
- Аванс и окончательная оплата не считаются одним и тем же событием.
- Остаток по договору можно разложить на акты, авансы, удержания и оплаты.
С чего начать
Возьмите знакомый пример.
На демонстрации пройдём ваш сценарий. Для предметного разговора пригодятся:
- Бюджет одного объекта.
- Договор с авансом или удержанием.
- Контрольные суммы по актам, счетам и оплатам за период.
Разобраться самостоятельно